Domain scheidungsgericht.de kaufen?
Wir ziehen mit dem Projekt
scheidungsgericht.de um.
Sind Sie am Kauf der Domain
scheidungsgericht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain scheidungsgericht.de kaufen?
Was zählt zum Selbstbehalt bei Unterhaltszahlungen?
Was zählt zum Selbstbehalt bei Unterhaltszahlungen? Der Selbstbehalt bezieht sich auf den Betrag, den der Unterhaltspflichtige monatlich behalten darf, um seinen eigenen Lebensunterhalt zu bestreiten. Zu den Ausgaben, die zum Selbstbehalt zählen, gehören Miete, Nebenkosten, Lebensmittel, Kleidung, Gesundheitskosten und Versicherungen. Auch berufliche Aufwendungen wie Fahrtkosten zur Arbeit oder Kinderbetreuungskosten können den Selbstbehalt beeinflussen. Der Selbstbehalt variiert je nach Einkommen und familiärer Situation und wird in der Regel vom Gericht festgelegt. **
Wie hoch ist der Selbstbehalt bei Unterhaltszahlungen für Kinder?
Wie hoch ist der Selbstbehalt bei Unterhaltszahlungen für Kinder? Der Selbstbehalt gibt an, wie viel Einkommen dem Unterhaltspflichtigen verbleiben muss, um seinen eigenen Lebensunterhalt zu bestreiten. In Deutschland beträgt der Selbstbehalt für Unterhaltspflichtige gegenüber minderjährigen Kindern derzeit 1.160 Euro pro Monat. Dieser Betrag kann je nach Einkommenssituation und Anzahl der unterhaltsberechtigten Kinder variieren. Es ist wichtig, dass der Selbstbehalt eingehalten wird, um sicherzustellen, dass der Unterhaltspflichtige selbst nicht in finanzielle Not gerät. **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Volumen Mascara. Sofortige Verdichtung und TrennungEntdecken Sie die Wonder Show Mascara, die Ihnen sofort einen außergewöhnlichen Star-Look und perfekt definierte Wimpern verleiht. Mit der einzigartigen BEAUTY & CARE-Formel pflegt sie Ihre Wimpern bei jeder Anwendung. Die flexible Textur umhüllt die Wimpern optimal und ermöglicht es, Volumen, Länge und Schwung aufzubauen und langanhaltend zu bewahren.6,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **


Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Amorex Tabletten bei Liebeskummer und TrennungAnwendungsgebiet von Amorex Tabletten bei Liebeskummer und TrennungAmorex Tabletten bei Liebeskummer und Trennung sind ein Nahrungsergänzungsmittel, basiert auf natürlichen und pflanzlichen Extrakten und Vitaminen. Die physiologisch wirksamen Inhaltsstoffe sind L-5-Hydroxytryptophan und S-Adenosyl-Methionin plus Vitamin B Komplex (B1 360%*, Pantothenic acid 330%*, B6 380%*, B12 400%*, Folat 400%*), Biotin (300%*) und Vitamin D3 (1000%*) Mit soft-release Formel für eine gleichmäßige Versorgung während des Tages und der Nacht.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Amorex Tabletten bei Liebeskummer und Trennung: S-Adenosyl-Mthionin 46%, Griffonia (99% 5-HTP) 21%, Füllstoffe: MCC, Calciumhydrogenphosphat Calciumpantothenat, Überzugsmittel: Cellulise, Clycerin, Talkum, Eisenoxyd Cholecalciferol, Methylcobalamin, Pyridoxinhydrochlorid, Trennmittel: Magnesiumstearat, Siliziumdioxid Thiaminmononitrat, Folat, D-Biotin. Eine Tagesdosis AMOREX sind zwei Tabletten. Eine Tagesdosis enthält: 130 mg L-5-Hydroxytryptophan (5-HTP) - Griffonia simplicifolia Samenextrakt 90 mg S-Adenosylmethionin (SAMe) 50 µg / 2.000 I.E. Vitamin D3 (1000%*) 150 µg D-Biotin (300%*) B-Vitamine: 20 mg Pantothensäure (330%*), 5.4 mg Vitamin B6 (380%*), 4 mg Vitamin B1 (360%*), 800 µg Folat (400%*), 10 µg Vitamin B12 (Methylcobalamin) (400%*) *TagesreferenzwertGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden.Das Produkt ist nicht angezeigt bei gleichzeitiger Einnahme von Psychopharmaka (Serotoninsteigernde Pharmazeutika), bei Patienten mit Leber- oder Nierenisuffizienz, bei cardiovaskulären Erkrankungen sowie bei Frauen während der Schwangerschaft oder Stillperiode. DosierungVerzehrempfehlung von Amorex Tabletten bei Liebeskumme14,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
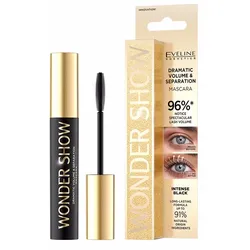
Volumen Mascara. Sofortige Verdichtung und TrennungEntdecken Sie die Wonder Show Mascara, die Ihnen sofort einen außergewöhnlichen Star-Look und perfekt definierte Wimpern verleiht. Mit der einzigartigen BEAUTY & CARE-Formel pflegt sie Ihre Wimpern bei jeder Anwendung. Die flexible Textur umhüllt die Wimpern optimal und ermöglicht es, Volumen, Länge und Schwung aufzubauen und langanhaltend zu bewahren.6,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt bei Unterhaltszahlungen?
Was zählt zum Selbstbehalt bei Unterhaltszahlungen? Der Selbstbehalt bezieht sich auf den Betrag, den der Unterhaltspflichtige monatlich behalten darf, um seinen eigenen Lebensunterhalt zu bestreiten. Zu den Ausgaben, die zum Selbstbehalt zählen, gehören Miete, Nebenkosten, Lebensmittel, Kleidung, Gesundheitskosten und Versicherungen. Auch berufliche Aufwendungen wie Fahrtkosten zur Arbeit oder Kinderbetreuungskosten können den Selbstbehalt beeinflussen. Der Selbstbehalt variiert je nach Einkommen und familiärer Situation und wird in der Regel vom Gericht festgelegt. **
-
Wie hoch ist der Selbstbehalt bei Unterhaltszahlungen für Kinder?
Wie hoch ist der Selbstbehalt bei Unterhaltszahlungen für Kinder? Der Selbstbehalt gibt an, wie viel Einkommen dem Unterhaltspflichtigen verbleiben muss, um seinen eigenen Lebensunterhalt zu bestreiten. In Deutschland beträgt der Selbstbehalt für Unterhaltspflichtige gegenüber minderjährigen Kindern derzeit 1.160 Euro pro Monat. Dieser Betrag kann je nach Einkommenssituation und Anzahl der unterhaltsberechtigten Kinder variieren. Es ist wichtig, dass der Selbstbehalt eingehalten wird, um sicherzustellen, dass der Unterhaltspflichtige selbst nicht in finanzielle Not gerät. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Wroblowski, Karin: Der EhevertragDer Ehevertrag , Alles, was Sie für einen Ehevertrag wissen müssen Ob bereits verheiratet, vor der Eheschließung oder bei anstehender Scheidung - ein Ehevertrag ist eine kluge Entscheidung. Er schafft Klarheit, sichert beide Partner im Fall einer Trennung individuell ab und kann kostspielige Gerichtsprozesse verhindern. Dieser Ratgeber enthält alle nötigen Informationen von den Kosten über die Formalien bis hin zu den inhaltlichen Details eines Ehevertrags. Im Leitfaden lesen Sie alles darüber, was das Bürgerliche Gesetzbuch (BGB) grundsätzlich zur Ehe vorgibt: z. B. wann ein Scheidungsantrag eingereicht werden kann, wer wie viel Unterhalt an wen zahlen muss, wie die Vermögenswerte aufgeteilt werden, wer wie oft die Kinder sehen darf. Wollen Sie den gesetzlichen Güterstand der Zugewinngemeinschaft beibehalten oder passen andere nach dem Gesetz mögliche Güterstände wie Gütertrennung, Gütergemeinschaft, Wahl-Zugewinngemeinschaft oder eine modifizierte Zugewinngemeinschaft besser auf Ihre Situation? Zudem klärt das Buch darüber auf, welche Vereinbarungen sich individuell über den Kindesunterhalt, das Umgangs- und Sorgerecht gemeinsamer Kinder oder die Aufteilung von gemeinsamem Besitz, wie z. B. Immobilien, Autos oder Möbeln schließen lassen. Ob Doppelverdiener, Selbstständige, Patchworkfamilie oder internationale Ehe, dieses Handbuch liefert fundiertes Fachwissen mit den goldenen Regeln für einen optimalen Ehevertrag. Angereichert mit konkreten und gut nachvollziehbaren Praxisbeispielen und Musterverträgen aus der anwaltlichen Praxis von Karin Wroblowski, Fachanwältin für Familienrecht. Wer heiratet, will zunächst nur an eine glückliche Zukunft denken. Allerdings lag die Scheidungsquote in Deutschland im Jahr 2022 bei rund 35 %. Dieses Praxishandbuch kann einen großen Beitrag dazu leisten, wie Sie im schlimmsten Fall der Trennung im Guten auseinandergehen können. Dieses Buch wurde in Deutschland auf Recyclingpapier und mit mineralölfreien Druckfarben gedruckt. Diese Angaben beschreiben einzelne Merkmale der Produktion und beruhen auf keinem externen Zertifizierungssystem. , Ventile, Ventilfeder & Sets > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20240927, Produktform: Kartoniert, Autoren: Wroblowski, Karin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbigen Abbildungen, Keyword: Unterhaltsrecht; Versorgungsausgleich; Vorsorge treffen; individuelle Eheverträge; notarielle Beglaubigung, Fachschema: Familienrecht~Nichteheliche Lebensgemeinschaft~Wilde Ehe~Eherecht~Güter - Güterrecht ~Recht / Ratgeber (allgemein), Fachkategorie: Eheliches Güterrecht~Verbraucherberatung~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 165, Höhe: 11, Gewicht: 284, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.